Leasing operacyjny a finansowy – czym się różnią?
Autor: Switch Energy
·
Opublikowano: 08.09.2026 r.
Leasing to jedna z najczęściej wybieranych form finansowania sprzętu i inwestycji firmowych. Pozwala korzystać z danej rzeczy bez angażowania całej gotówki na start. Na czym polega leasing operacyjny, a na czym leasing finansowy? W tym artykule znajdziesz wszystkie odpowiedzi.
Czego dowiesz się z artykułu?
Leasing operacyjny i leasing finansowy to dwie podstawowe formy leasingu, które różnią się przede wszystkim tym, kto dokonuje odpisów amortyzacyjnych i jak rozliczany jest podatek VAT.
W przypadku leasingu operacyjnego przedsiębiorca płaci raty leasingowe, a firma leasingowa pozostaje formalnym właścicielem przedmiotu przez cały okres trwania umowy. To najpopularniejsza forma leasingu w Polsce. Sprawdza się przy stopniowym zużywaniu sprzętu, gdy priorytetem jest bieżąca płynność finansowa.
W przypadku leasingu finansowego przedmiot umowy trafia do ewidencji środków trwałych leasingobiorcy już od początku umowy. To on ponosi zobowiązanie finansowe związane z odpisami amortyzacyjnymi, a nie firma leasingowa.
Obie formy leasingu bywają nazywane po prostu formą finansowania inwestycji. Z tytułu leasingu przedsiębiorca zyskuje dostęp do sprzętu bez jednorazowego angażowania całego kapitału.
Obie formy leasingu można wykorzystać do finansowania bardzo różnych aktywów – od maszyn i sprzęt medyczny, przez nowe samochody osobowe, po nieruchomości, a nawet niektóre wartości niematerialne.
Coraz częściej przedsiębiorcy sięgają po leasing jako formę finansowania sprzętu energetycznego, na przykład instalacji fotowoltaicznych czy pomp ciepła.
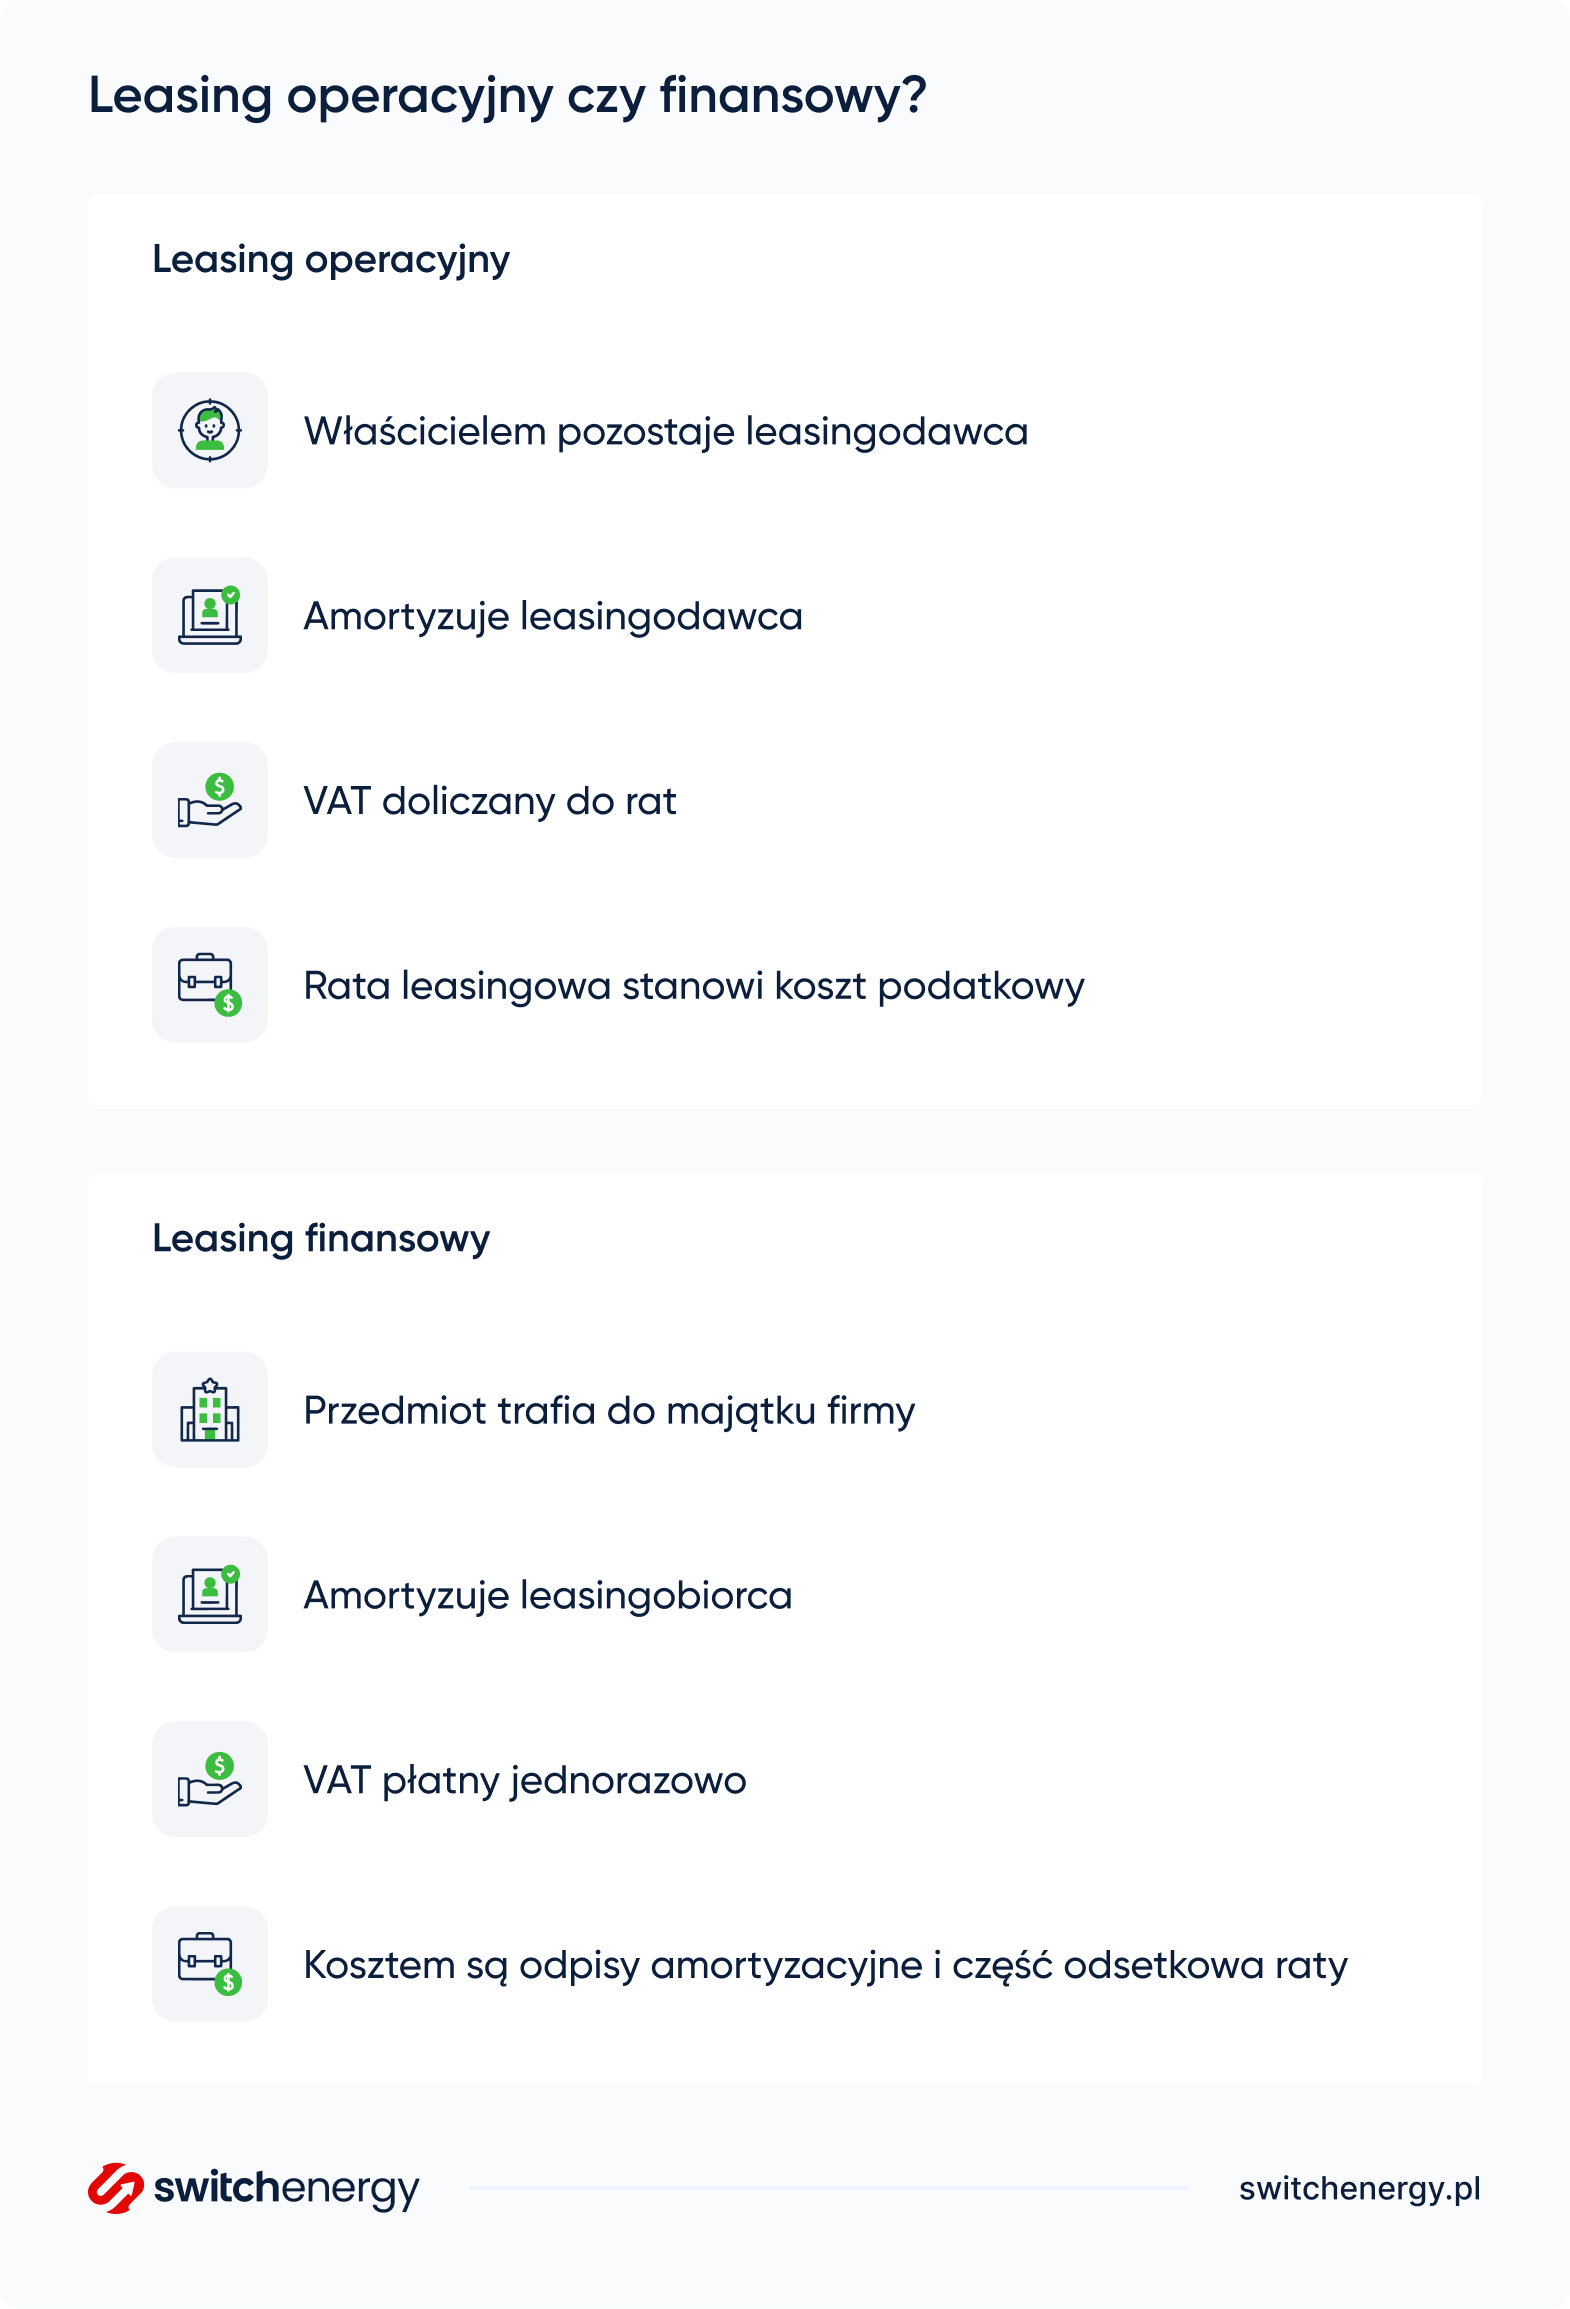
Własność przedmiotu leasingu to jedna z kluczowych różnic między obiema formami finansowania.
W leasingu operacyjnym firma leasingowa pozostaje właścicielem przedmiotu przez cały okres trwania umowy. Leasingobiorca użytkuje sprzęt, ale nie wpisuje go do własnej ewidencji środków trwałych, robi to leasingodawca.
W leasingu finansowym jest inaczej. Przedmiot leasingu od razu trafia do majątku leasingobiorcy i jest ujmowany w jego księgach rachunkowych jako środek trwały. To leasingobiorca ponosi ryzyko związane ze stopniowym zużywaniem sprzętu oraz zmianami jego wartości rynkowej.
Warto pamiętać, że niezależnie od formy leasingu, umowa przewiduje zwykle możliwość przejścia na własność leasingobiorcy po zakończeniu umowy leasingowej. Różni się tylko moment i sposób, w jaki to następuje.
Rozliczenie VAT to jedna z praktycznych różnic, którą przedsiębiorcy odczuwają już na starcie inwestycji.
Przy leasingu operacyjnym podatek VAT naliczany jest do każdej z rat leasingowych osobno. Oznacza to, że obciążenie podatkowe rozkłada się na cały okres trwania umowy leasingu, co ułatwia zachowanie płynności finansowej, szczególnie przy krótkim okresie leasingu.
Przy leasingu finansowym VAT trzeba zapłacić jednorazowo, od całej wartości przedmiotu leasingu, tuż po odbiorze sprzętu – zwykle wraz z pierwszą ratą. Dla wielu firm oznacza to konieczność poniesienia wyższego wydatku na początku umowy.
Wynika to z odmiennej klasyfikacji obu umów na gruncie przepisów podatkowych. Leasing operacyjny traktowany jest jak usługa, a leasing finansowy – jak dostawa towarów, od której VAT nalicza się w całości wraz z pierwszą płatnością.
Amortyzacja przedmiotu leasingu zależy od tego, jaką formę finansowania wybierze przedsiębiorca.
W leasingu operacyjnym odpisów amortyzacyjnych dokonuje firma leasingowa. To ona wykazuje sprzęt w swoich księgach i stosuje właściwe dla niego stawki amortyzacji. Leasingobiorca nie ma w tym zakresie żadnych obowiązków księgowych związanych z amortyzacją.
W leasingu finansowym sytuacja jest odwrotna. To leasingobiorca dokonuje odpisów amortyzacyjnych, prowadzi ewidencję środków trwałych i rozlicza amortyzację zgodnie z okresem ekonomicznej użyteczności danego składnika majątku.
Niektórzy przedsiębiorcy mogą też rozważyć możliwość skorzystania niekiedy z jednorazowej amortyzacji określonych środków trwałych. Warto to jednak zweryfikować indywidualnie z księgowym, bo zasady zależą od rodzaju przedmiotu i limitów ustawowych określonych w przepisach podatkowych dotyczących podatku dochodowego.
Zakres kosztów podatkowych, jakie można rozliczyć, wyraźnie różni obie formy leasingu.
W przypadku leasingu operacyjnego do kosztów uzyskania przychodów można zaliczyć całość rat leasingowych, opłatę wstępną (czynsz inicjalny, nazywaną też wstępna opłata leasingowa) oraz bieżące wydatki eksploatacyjne związane z przedmiotem. To duża zaleta tej formy leasingu dla firm, które chcą maksymalizować bieżące koszty podatkowe, nawet gdy leasingodawca ustali wysoką opłatę wstępną, cała kwota trafia do kosztów uzyskania przychodu.
W przypadku leasingu finansowego jest inaczej. Leasingobiorca odlicza koszt związany wyłącznie z częścią odsetkową raty – czyli z kosztów uzyskania przychodów odsetek – a nie z pełnej wysokości raty. Zasada dotycząca części kapitałowej raty jest podobna – nie stanowi ona kosztu podatkowego, bo to spłata wcześniej ustalonej wartości przedmiotu. Do kosztów trafiają też odpisy amortyzacyjne dokonywane od przedmiotu umowy.
Warto dodać, że dobór formy leasingu wpływa też na to, jak wygląda umowa od strony rachunkowej – inaczej prezentuje się bilans firmy przy leasingu operacyjnym, a inaczej przy finansowym, co ma znaczenie np. przy ubieganiu się o kredyt.
Zakończenie umowy leasingowej wygląda inaczej w zależności od wybranej formy finansowania.
W leasingu operacyjnym po zakończeniu umowy leasingobiorca ma zwykle możliwość wykupu przedmiotu za ustaloną wartość – często niższą niż wartość rynkowa, ale zależną od przyjętej stawki amortyzacji i długości umowy. Umowa przewiduje też opcję zwrotu sprzętu, jeśli firma nie chce go wykupywać.
W leasingu finansowym wykup nie jest potrzebny. Leasingobiorca staje się właścicielem przedmiotu automatycznie po zapłacie ostatniej raty. Moment zapłaty tej ostatniej należności kończy formalnie zobowiązanie wobec firmy leasingowej i jest naturalną konsekwencją tego, że przedmiot od początku umowy był ujęty w jego ewidencji jako środek trwały.
Warto zwrócić uwagę na okres trwania umowy. W leasingu finansowym zwykle nie ma sztywnych ograniczeń czasowych, choć część firm leasingowych wymaga minimalnego okresu (np. 6 miesięcy) i maksymalnego (najczęściej do 84 miesięcy).
Wybór leasingu operacyjnego sprawdzi się najlepiej tam, gdzie priorytetem jest płynność finansowa i niska opłata wstępna na starcie inwestycji.
Jeśli firma planuje zakup instalacji fotowoltaicznej, pompy ciepła lub magazynu energii i zależy jej na rozłożeniu VAT w czasie oraz prostszym rozliczaniu kosztów, leasing operacyjny będzie zwykle korzystniejszym rozwiązaniem.
Leasing finansowy warto rozważyć wtedy, gdy przedsiębiorcy zależy na tym, by przedmiot leasingu od razu trafił do majątku firmy i mógł być amortyzowany w jej własnych księgach. Sprawdza się to szczególnie przy długoterminowych inwestycjach w środki trwałe o wysokiej wartości przedmiotu, np. w rozbudowane instalacje energetyczne czy nieruchomości firmowe.
Ostateczna decyzja zależy od sytuacji finansowej przedsiębiorcy, planowanego okresu trwania umowy i tego, czy ważniejsze jest obniżenie bieżących kosztów podatkowych, czy budowanie majątku firmy.
Obniż cenę energii elektrycznej w firmie – Uzyskaj tani prąd dla firm!

Switch Energy
Redaktor serwisuRedakcja Switch Energy to zespół zaangażowanych autorów, a także cenionych współpracowników. Naszym celem jest wspieranie czytelników w podejmowaniu racjonalnych decyzji dot. obniżenia cen energii elektrycznej. Regularnie dostarczamy rzetelnych, aktualnych treści dotyczących branży energetycznej i OZE.